近日,香港商報記者在重慶走訪內地企業赴港上市需求時,聽到最多的是三連問:「我們這種企業,夠不夠格去香港上市?」「港股費用是不是很高?有沒有對賭?」「上市,不就是融資嗎?」這些疑問,說到底是拿A股的尺子,量港股的局。事實上,香港資本市場對內地企業的價值,遠不止IPO募資。它是一張國際身份認證,一塊出海跳板,一個跨境資本運作平台,更是地緣摩擦下的「資本緩衝區」。
港交所:全球IPO高地,更是「超級聯繫人」
香港,穩居全球IPO版圖第一梯隊。2025年,香港上市公司合計集資逾360億美元;2026年上半年,港交所IPO募資額達2098億港元,創近五年新高,全球排名第二。2025年全球五大新股及股本融資項目中,有兩宗落子香港。
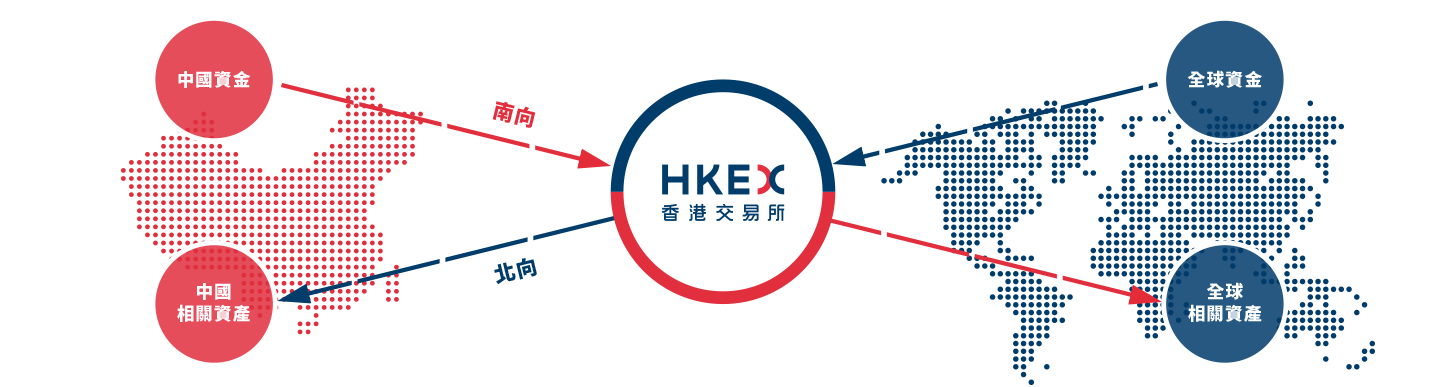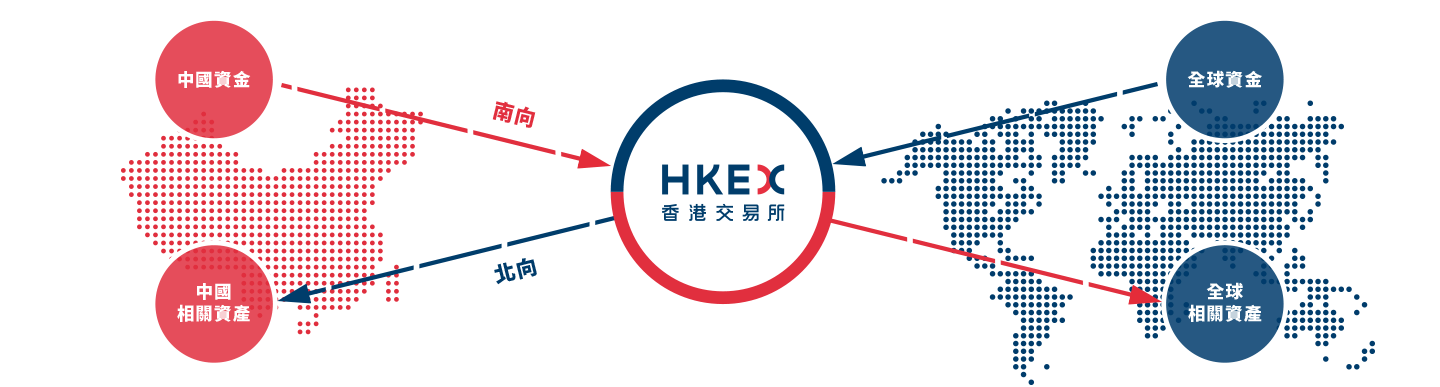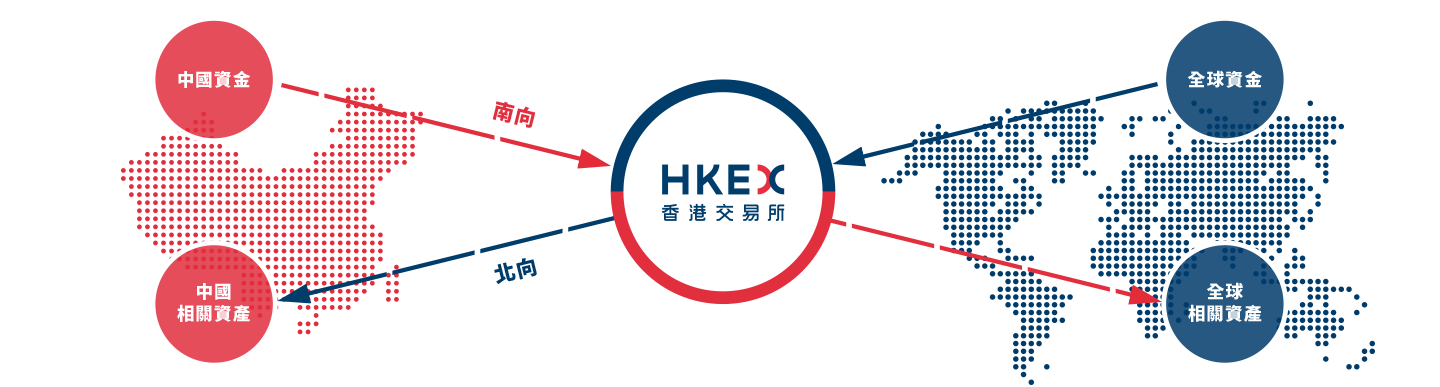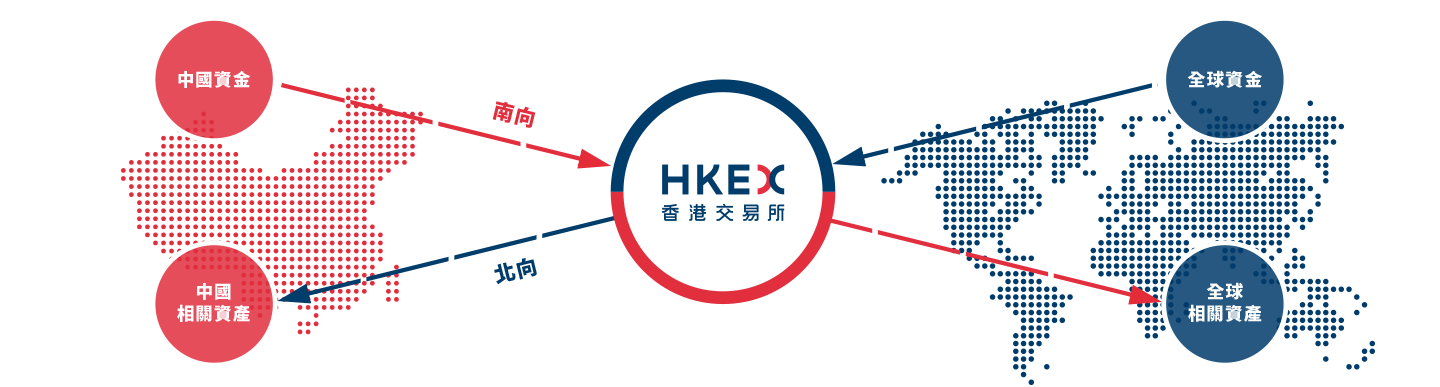
更關鍵的是,香港不只是一家交易所,更是連接中國與世界的「超級聯繫人」。國際投資者持有的A股中,71%經滬深港通買賣;債券通開通以來,國際投資者持有的中國境內債券增加4900億美元;香港是全球最大的離岸人民幣資金池,SWIFT全球七成人民幣支付經香港處理。在港上市的內地公司已超1550家,市值逾4.8萬億美元;內地企業在港股上市公司市值、成交額中的佔比分別達八成和九成。
2024年以來,已有270餘家內地企業完成備案赴港上市,融資超6500億港元。2026年上半年,內地企業占港股新股總量的96.4%、募資總額的98.5%。截至2026年4月底,在港上市內地企業接近1600家,總市值達37萬億港元,佔香港市場總市值近八成。香港排隊上市申請已超500宗,其中公開申請443宗,較年初大增52%,包括116宗「A+H」申請和145家科技企業申請。
這說明:香港不是「退而求其次」的備選,而是內地企業通往國際資本市場的主通道。
赴港上市的核心價值:五大出海賦能
不少內地企業家以為,去香港上市,無非就是融資。其實,遠不止於此。
在港掛牌,本身就是對企業治理、財務透明度和國際化能力的一次權威「蓋章」。香港監管體系廣泛採納ISO、ICH、Codex等國際標準,並認可美國、歐盟、英國等主要市場的認證與安全結論,可簡化評估流程。食品、中藥、醫療器械、消費品牌等企業,可借香港的認證體系與互認機制,從「內地標準」躍升到「國際標準」,為進入歐盟、東盟、中東市場拿到背書。香港上市,還被視作「註冊通行歐盟」的重要跳板。這,就是拿到國際身份認證。
搭好出海跳板。香港財政司司長陳茂波指出,已有超過100家「一帶一路」地區企業在港交所上市,總市值超過3400億港元。香港貿發局調查顯示,內地企業拓展「一帶一路」市場時,絕大多數首選香港作為出海服務平台。過去五年,東盟、中東及中亞市場在香港整體貿易中的佔比升至約17%,年均增速接近一成。香港貿發局主席馬時亨建議,內地企業可在香港設區域總部,以香港為平台開拓海外市場。香港貿發局已成立「出海專班」,協助超300家內地企業來港設點或擴展業務。
用好跨境資本運作平台。香港再融資渠道「順」:新股增發、可轉債、可交債,市場化程度高、執行快、鎖定期短。企業可通過24小時內完成的加速簿記閃電配售、發行可轉債等方式快速融資。港股上市後,還能用港股股票、可轉債收購境外標的,少動自有資金,也少背併購貸款。越來越多A股公司在港上市,海外併購和業務拓展因此按下加速鍵。
把合規與稅務優化變成工具。香港實行屬地徵稅,利得稅兩級制:首200萬港元應評稅利潤按8.25%,超出部分按16.5%。若利潤全部來自境外,可依法申請離岸豁免。若香港公司持有內地子公司25%以上股權並申請香港稅務居民身份,內地分紅股息預提所得稅可從10%降至5%。香港已與超50個地區簽署避免雙重徵稅協定。香港還計劃推出企業財資中心分級稅收優惠,人民幣業務資金安排總額度擴至5000億元,讓跨境資金管理更順手。
抓住政策窗口期紅利。2026年7月,港交所落地多項改革:全面放開保密遞表;同股不同權門檻大幅下調——純市值路徑由400億港元降至200億港元,市值兼顧收入路徑由100億港元降至60億港元、年收入要求由10億港元放寬至6億港元;18A/18C路徑可自由選擇;新上市申請有效期由6個月延長至12個月。中國證監會也明確支持更多優質企業赴港上市、發債。債券通「南向通」年度投資淨額度從5000億元提升到8000億元。這是一段難得的黃金窗口期。
誰能上:六類路徑,對號入座
主板:適合較成熟的公司,須滿足財務和營業記錄要求。綜合企業、銀行、地產、互聯網、醫療服務等,可選擇以股份或香港預托證券形式上市。
GEM:門檻低於主板,但上市後監管相近,主要服務中小型發行人。暫不符合主板財務要求、但有成長潛力的企業,不妨看這裏。
18A/18C章:18A面向生物科技公司,允許未盈利生物科技企業上市;18C面向特專科技公司,覆蓋新一代信息技術、先進硬件、先進材料、新能源及節能環保、新食品及農業技術。新規下,已商業化的生物科技及特專科技公司,可自由選擇走主板第八章一般流程,或按18A/18C申請。
A+H雙重上市:已在A股上市的企業,可申請在港發行H股,實現兩地上市,為國際化戰略加碼。可孚醫療、安克創新、江波龍等已跑通「A+H」。同股不同權門檻下調後,更多科技企業可以把這條路納入選項。
紅籌與H股:H股適合註冊在內地的股份有限公司,經中國證監會備案後直接發行H股,審批路徑清晰、時間可控,可申請「全流通」。紅籌適合註冊在境外(通常為開曼)的控股公司,通過返程投資控制境內運營實體,股權運作靈活,但要盯緊37號文外匯登記、返程併購合規性。
發債與REITs:不是所有企業都必須擠IPO這一條路。香港可發點心債(離岸人民幣債券),年內發行規模已超1.1萬億元,同比增長超50%,餘額突破2萬億元。點心債融資成本較低,投資者結構多元,「南向通」擴容後非銀行金融機構參與更積極。文化企業可走點心債路徑,繞開股權審批。手裏有穩定現金流不動產資產的企業,可關注REITs;中國證監會正推進REITs納入滬深港通。
一句話:成熟企業上主板,中小成長企業看GEM,生物科技看18A,特專科技看18C,A股公司做A+H,文化企業可發債,不動產企業可REITs。
怎麼上:流程、時間表與合規紅線
香 港上市,大致三步:第一步,委任保薦人及其他專業顧問,做盡職調查、備齊申請文件,向港交所上市科遞交申請;第二步,上市科審閱,上市委員會聆訊,拿到原則性同意;第三步,推廣與掛牌。H股上市周期可壓縮至6—8個月,服務費比內地便宜約四分之一。香港上市沒有對賭,機構投資人不要求法定代表人或管理團隊擔保;香港以機構投資人為主,機構會把自身資源帶進項目,而不是靠散戶炒作。
中國證監會備案方面,備案材料完備並符合規定的,原則上在收到材料後20個工作日內辦結;材料不完備的,企業原則上應在30個工作日內完成補充。重點盯緊:股權變動合規性、紅籌架構搭建及返程併購合規性、業務經營合規性、期權激勵計劃合規性、全流通股東股份是否存在質押凍結等。建議申報前剝離非核心敏感經營範圍,確保存量稅務問題處理閉環。
港交所新規要點:保密遞表全面放開,所有新上市申請人可選非公開方式遞交A1表格,通過聆訊前暫不公開招股書草案和敏感商業數據;但保密遞表,不等於降低信息披露標準。同股不同權門檻下調,大型企業最高可採用20:1投票權。申請被退回時,聯交所將公開參與準備工作的專業機構名稱、角色,並註明原因。
地緣摩擦之下,香港是「資本緩衝區」
中美科技競爭升級、貿易摩擦頻發,香港的角色正從「中外資本連接器」升級為「戰略緩衝區」。高敏感科技企業赴美上市通道基本關閉,卻仍需要國際定價和外部流動性。香港實行普通法,商事糾紛可用普通法解決,稅制簡單,外匯與資金進出自由。企業可在中國法律框架內完成上市,讓數據、合規與管轄權更可控,同時對接國際資本。
中東主權基金,正系統性湧入香港。其參與港股IPO基石認購的比例,已從2024年的18%攀升至2026年初的39.2%,兩年翻倍。有數據顯示,2026年3月第一周,中東資金流入香港規模超過380億美元,單周接近過去兩年總和。當中東主權基金以基石投資者身份進入股東名冊,企業面向中東、東南亞乃至部分歐洲市場時,就多了一層「非西方資本背書」。中東資本通常與當地政府、主權實體深度綁定,商業糾紛處理可能拿到更友好的本地化窗口。
美國資本方面,美國聯邦退休基金已把香港與中國大陸市場排除在投資範圍之外,但限制的另一面,是機會。2025年12月至2026年2月,美國投資者仍向中國及香港股市注入140億美元,創逾三年來最大三個月流入紀錄。企業可通過「Reg S+離岸賬戶」結構,在合規前提下讓美國機構投資者以離岸身份參與,避開直接觸碰美國國內法管轄。貿易糾紛升級時,若股東名冊中有具美國政治影響力的機構投資者,企業在美國的遊說與法律應對渠道會明顯拓寬。
組合策略是「中東資本+中國技術+全球市場」。中東主權基金急於擺脫油氣依賴,尋找科技與綠色轉型機會;中國在光伏、電動車等領域優勢明顯;香港作為融資平台,可撮合三方合作,孕育新的行業標準與貿易規範。風險也要看清:中東局勢不穩會推高運營成本,紅海衝突導致航運繞行、保險費用上升、人員外派津貼增加。中東主權基金並非「無條件友好資本」,區域緊張升級時,會優先保障國內穩定。企業應把中東資本看作地緣政治周期中的階段性戰略資源,並在上市架構中預留「地緣政治切換能力」:一旦某一資本來源地出現政策限制,能迅速通過離岸架構調整投資者結構,而不影響上市地位與持續融資能力。
給內地企業的行動清單
第一,先做一次「一對一上市路徑診斷」。H股、紅籌、A+H、18A/18C、GEM、點心債、REITs,哪條路適合自己?輸出《上市可行性分析與障礙清單》,把「能不能上、怎麼上、多久上」講透。
第二,提前掃清股權架構與知識產權障礙。股權架構不清、商標爭議、外資限制、期權激勵合規性,都可能成為上市攔路虎,律師團隊要盡早進場。
第三,在香港設子公司或區域總部。用好香港的稅務優化架構、離岸豁免、稅收協定網絡和跨境資金管理便利,以香港為「超級聯繫人」連接全球市場。
第四,主動對接香港機構投資人、中東主權基金和財務顧問。別只知道「發股票」,香港還能發債、發REITs;別只盯着IPO,再融資、可轉債、閃電配售、跨境併購支付工具,都是牌。
第五,善用媒體與品牌背書。香港商報發起成立的全球商報聯盟聯動五大洲70餘家海外華文媒體,可為企業做海外品牌宣傳、講好企業故事、突破廣告限制,上市後提供市值管理與利好信息釋放服務。
第六,建立長期陪伴式諮詢服務關係。赴港上市不是一錘子買賣,而是企業出海戰略的起點。香港商報及專家團隊可扮演「信息翻譯官、資源連接器、品牌放大器」三位一體角色:把香港資本市場的規則,翻譯成內地企業聽得懂的話;把香港的投資機構、財務顧問、媒體聯盟,帶到內地企業面前。
香港不是終點,而是內地企業出海的「起跳板」。誰能上?成熟企業、科技企業、生物科技企業、中小成長企業、A股公司、文化企業、不動產企業,各有對應路徑。怎麼上?先診斷、再合規、後對接、強背書。當前正值2026年市場熱、政策友好、資金流入的黃金窗口期,內地企業應抓住機會,以香港為支點,完成從「中國製造」到「國際品牌」、從「直接出口」到「全球運營」的躍升。(香港商報記者 盧偉)
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈