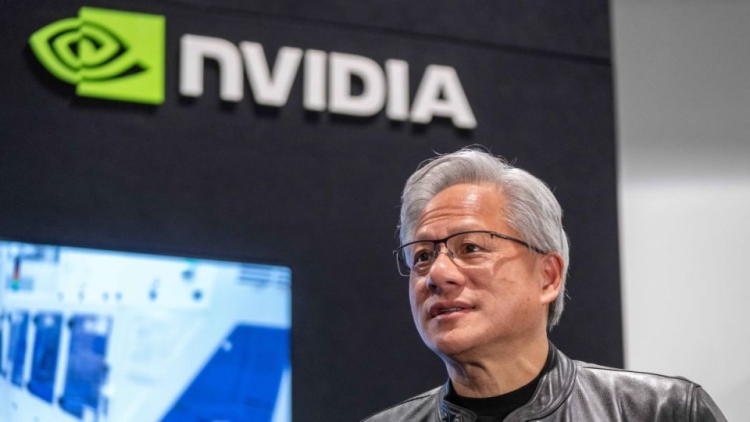
彭博報道,美國人工智能(AI)晶片龍頭英偉達(Nvidia)未來12個月的預測市盈率(PE)已跌至17倍,創超過10年新低,僅為2025年的一半,也較今年5月超過25倍的預測市盈率大幅回落,反映其利潤高速增長前景可能面臨挑戰。
報道引述TCW高級投資組合經理Eli Horton指,英偉達估值大幅下調,意味着市場對其盈利能力的可持續性持懷疑態度。鑑於英偉達強勁的基本面,其股價走勢令人意外,但反映出市場預期低於目前普遍共識。
截至明年1月的2027財年,英偉達預計營收按年增長90%,純利則估計增長99%,均高於上一個財年65%的增長速度。英偉達在上月公布第二財季業績,也預計2028財年銷售額增長70%,遠高於市場原先預期的45%升幅。
今年以來英偉達股價上漲23%,雖然在「科技七雄」中表現僅次於蘋果,但遠遠落後於費城半導體指數的約78%漲幅,其競爭對手英特爾和AMD漲幅均超過180%。英偉達在該指數中排名倒數第五,也低於指數的21倍預測市盈率。
對於英偉達強勁的基本面與其股值之間脫節,行政總裁黃仁勳本月出席高盛活動時,宣稱公司是「全球首間,也是唯一一間增長型價值股」,又指公司被嚴重誤解,認為公司不僅在成長,同時佔據更大的市場份額。
報道指出,英偉達估值下降的部分原因,在於記憶體晶片等關鍵零件成本上升,令盈利能力面臨壓力。雖然英偉達第二季毛利率達75%,但市場預計其毛利率將在第四季降至72%以下,在接下來幾季才會回升。另外,英偉達部分大型客戶正開發自家晶片,希望減少對英偉達的依賴;以及企業不可能無限增加資本開支,也是原因之一。
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈