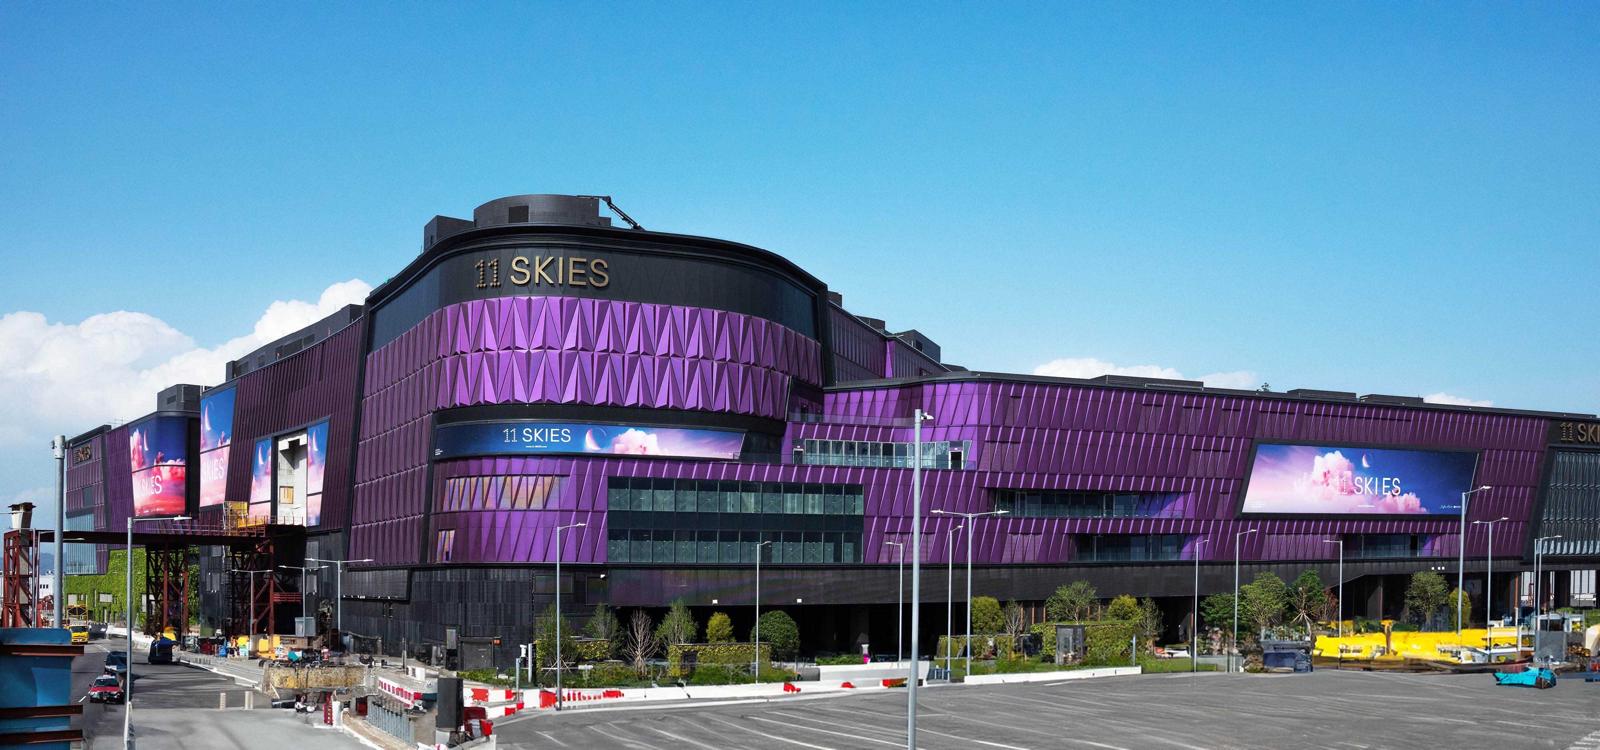
新世界發展(017)落實將機場航天城商業項目「11 SKIES」交還予機管局,並須向機管局支付23億元「分手費」,但消息並無對新世界股價帶來刺激作用,新世界股價今日(2日)平開,報6.05元,曾升10.7%,高見6.7元,但目前股價回落,最新跌2.97%,報5.87元。
分析對新世界前景看法好壞參半。摩根大通發表研究報告指,新世界發展經過連續三年淨虧損後,2026財年核心純利轉為輕微正數,但相信投資者焦點在於提前終止11 SKIES協議,維持「中性」評級,目標價6.8元。
摩通:新世界提前終止11 SKIES移除隱憂 關注流動性壓力持續
摩通指出,提前終止11 SKIES屬短期陣痛,但長遠可得益,終止費23億元可解除公司支付每年18億元保證租金的義務,移除經常性盈利及現金流拖累。同時,控股股東周大福企業向機管局授出期權,可於3年內以22.5億元購入7.5億股新世界股份(意味每股3元),惟須周大福企業繼續持有逾30%股權,且機管局不會成為單一最大股東;由於期權須一次過全數行使,意味着周大福企業或需先透過供股或注資等方式增持。
展望未來,摩通預期未來數年核心純利維持輕微正數。另一方面,報告淨負債由1200億元升至1260億元,淨負債比率由58.1%升至68.3%。若將永續債重分類為債務,經調整淨負債比率由90.5%惡化至98.2%,信貸指標未見改善仍是投資者主要關注重點。摩通認為,新世界大部分負面因素已過去,違約風險隨銀行再融資及負債管理完成而下降,但基本面仍未有流動性壓力紓緩的確實證據。
美銀證券:新世界少數股東或於機管局入股前面對潛在攤薄 重申「跑輸大市」評級
美銀證券發表研究報告則指,估計新世界發展剔除11 SKIES相關減值183億元、投資物業公允值虧損13.6億元及發展物業及其他減值94億元後,撇除永續債影響後,今年6月底止年度基本純利料約2.4億元。淨負債比率由去年12月底的84%升至今年6月底的98%,現金對短期債務比率由2.5倍惡化至0.7倍。
該行指出,機管局獲授期權,可以22.5億元向周大福企業購入7.5億股新世界股份,相當於已發行股本約29.8%,惟期權僅可在行使後周大福企業持股仍維持不少於30%的情況下使用。以周大福企業現時持股僅約45.2%計,該行認為或需先進行配售及/或由周大福企業超額認購的供股以提高其持股,才可讓機管局入股,意味着少數股東或面對潛在攤薄。
該行重申新世界發展「跑輸大市」評級,目標價4.7元。該行指出,公司槓桿偏高,且處於利率上升環境,而退出11 SKIES協議條款或不利於股東。(記者 林德芬)
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈