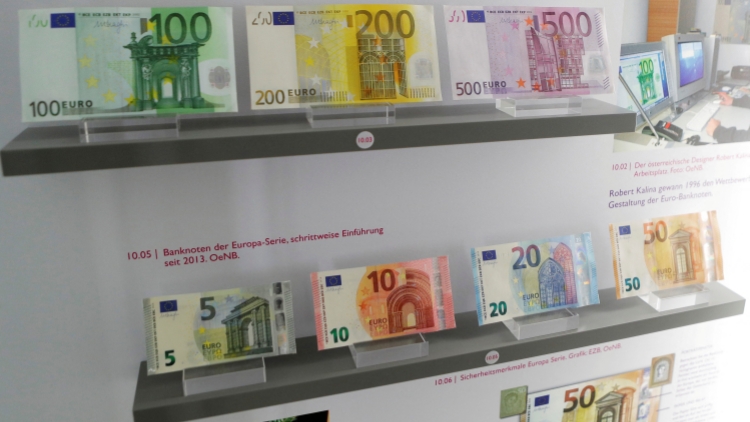
歐元近來大幅走低,5日盤中一度跌至1歐元兌1.1161美元,為2025年5月以來最低水平。此前,歐元兌美元匯率已連續4周下跌,引發市場普遍關注。
歐元持續走弱,主要受內外雙重因素影響。從外部看,美元短期走強帶動歐元兌美元匯率下行;從內部看,市場重新評估歐洲財政和經濟前景,加大了歐元下行壓力。
近期,美國中長期國債收益率普遍飆升,帶動全球債券市場劇烈波動。美債收益率上升給美國財政帶來新負擔的同時,提高了美元資產收益率。美元資產作為傳統避險資產,在全球市場波動加劇時吸引資金流入,進而推高美元匯率。
不過,美元走強不足以解釋歐元大幅下跌。
法債收益率飆升累整個歐元區
當前,歐洲面臨複雜的經濟問題,特別是法國財政狀況變化正通過金融市場風險定價影響歐元走勢。法國長期高赤字、高債務,國債收益率飆升又進一步加大財政壓力。作為歐元區第二大經濟體,法國國債市場規模龐大,風險溢價提高可能削弱歐元資產整體吸引力。
另外,能源價格上漲也在衝擊歐洲對外貿易。作為能源進口方,歐洲需要以美元結算石油、天然氣等大宗商品,能源賬單增加意味着對外支付需求加大。這增加了對外匯市場上的美元需求,同時削弱了歐元的相對吸引力。
總體看,歐元走弱是美元資產吸引力上升與歐洲自身風險溢價提高的共同結果。市場對歐洲財政、經濟增長和資產回報前景的重新評估,正通過匯率市場得到集中反映。
與全球其他主要貨幣不同,歐元背後存在獨特的制度結構:歐元區實行統一貨幣政策,但財政政策仍由各成員國負責。如果一個成員國出現財政風險,會通過國債市場和投資者預期產生外溢效應,進而可能波及整個歐元區。
法國、德國、意大利等成員國共享歐元,但財政政策和國債市場各自獨立。投資者在持有歐元資產時,既要關注歐洲央行的貨幣政策,也要評估不同成員國的財政狀況。
經濟運行平穩時,各國財政狀況的差異通常不會成為市場焦點,但當法國、意大利等高債務國家面臨財政壓力時,市場會重新評估相關資產的風險,推高這些國家的國債收益率,拉大與德國國債等相對安全的歐元資產的息差。息差持續擴大,可能促使市場重新評估整個歐元區資產的風險和回報。
更重要的是,成員國雖然擁有獨立財政政策,卻無法通過本國貨幣貶值或自主調整政策利率來單獨應對財政和經濟壓力。這意味着,當主要成員國財政風險上升時,融資成本上升、經濟增長承壓等影響,可能通過金融市場擴散至整個歐元區。
因此,法國國債收益率和風險溢價的變化,不僅是法國自身的財政問題,也可能影響投資者對歐元區資產的整體信心,並最終反映在歐元匯率上。換句話說,財政風險雖然分散在各成員國,卻可能通過共同貨幣和統一金融市場形成共同的市場定價壓力。
匯率下跌或進一步推高通脹
歐元貶值對歐洲經濟是一把雙刃劍,關鍵取決於貶值幅度、持續時間及經濟增長狀況。一方面,歐元貶值能夠降低歐洲商品以美元計價的價格,有利於出口和旅遊等行業;另一方面,歐洲對能源等大宗商品進口依賴較高,歐元貶值會推高進口成本。
歐洲是能源等大宗商品的進口方。歐元持續走弱,意味着歐洲國家進口石油、天然氣等商品需要支付更高的成本。受中東戰事衝擊,全球能源價格居高不下,進一步放大了歐元貶值帶來的成本壓力,推高歐元區本就高企的通脹。
歐元區9月通脹率已升至3.8%,如果能源價格繼續上漲、歐元持續貶值,輸入性通脹壓力將持續加大。在高通脹環境下,匯率下跌會推高進口價格,導致通脹更加頑固,進一步限制貨幣政策的調整空間。
當前,市場擔憂歐元走弱已不再僅僅是美元周期變化帶來的階段性調整,而更多是歐洲財政、增長和資產回報預期變化的集中反映。如果市場對法國等歐元區主要經濟體財政狀況及歐洲經濟增長前景擔憂持續,歐元面臨的壓力可能超越單純的匯率波動,甚至影響到歐洲資本市場和全球資產配置。(郭志文)
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈